Download the Applications
지연된 것은 데이터센터가 아니었다
Catégorie: Entreprise
Partager
Archive
J’aime
오라클이 9월 24일 블루아울 캐피털에 불가항력 통지를 보냈다. 대상은 뉴멕시코 남부의 프로젝트 주피터, 2.45기가와트 규모의 데이터센터 캠퍼스다.
표면적으로 읽으면 흔한 공사 지연 소식이다. 가스관 인허가가 막혔고, 연료전지 대기질 허가가 남아 있고, 2028년 가동 목표가 흔들린다. 오라클은 예정대로라고 했고 블루아울은 재무 약정에 변화가 없다고 했다. 양쪽 다 문제없다고 말한 사건이다.
그런데 이 통지가 향한 곳을 보면 이야기가 달라진다. 오라클은 공사를 멈추라고 하지 않았다. 계약에서 빠지겠다고도 하지 않았다. 요구한 것은 하나다. 2028년에 시설이 안 열리면 대금 지급을 미룰 수 있게 해달라는 것.
이 캠퍼스에는 은행 컨소시엄에서 180억 달러의 대출이 들어와 있다. 그 대출이 성립한 근거는 콘크리트도 아니고 GPU도 아니다. 오라클이 임차료를 낸다는 약속이다. 불가항력 통지는 정확히 그 약속을 겨눈다.
그러니까 오늘 흔들린 것은 준공 일정이 아니라, 이 산업이 지난 2년 동안 쌓아 올린 자금 구조의 한 축이다.
사실관계부터 정리한다. 2026년 9월 24일 블룸버그가 먼저 보도했고 테크크런치와 CNBC, 데이터센터다이내믹스가 이어 받았다.오라클이 블루아울 캐피털에 프로젝트 주피터 관련 불가항력 통지를 보냈다는 내용이다. 실제 개발 주체는 블루아울 산하의 스택 인프라스트럭처다.
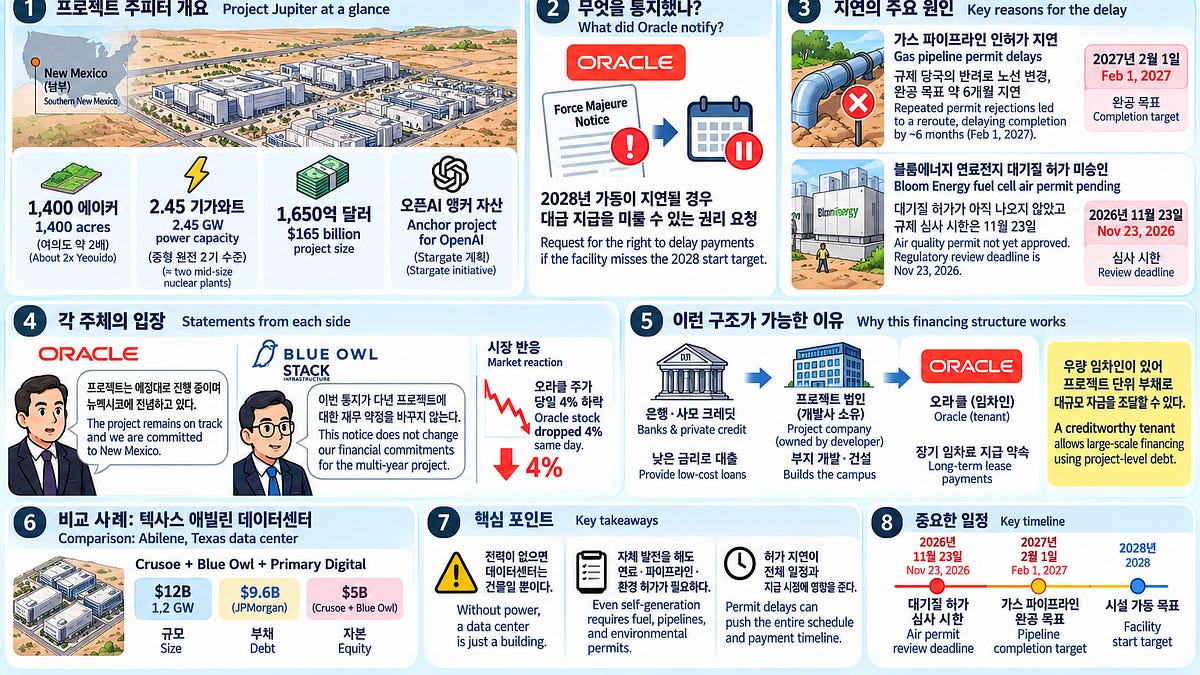
프로젝트 주피터는 규모가 크다. 뉴멕시코 남부 1,400에이커 부지에 전력 용량 2.45기가와트, 보도된 총 사업 규모는 1,650억 달러다. 올해 초 발표된 스타게이트 구상에서 오픈AI, 소프트뱅크와 함께 제시된 앵커 자산이기도 하다. 오라클이 오픈AI에 컴퓨팅 용량을 공급하기로 한 계약의 물리적 기반이 여기다. 캠퍼스 건설을 위해 은행 컨소시엄에서 180억 달러 대출이 조달됐다.
통지의 성격이 중요하다. 오라클이 요구한 것은 계약 해지가 아니라 지급 유예 권리다. 시설이 2028년 가동 목표를 놓칠 경우 대금 지급을 미룰 수 있게 해달라는 것이다. 불가항력 조항은 통제 불가능한 사건이 발생했을 때 계약 의무를 면제하거나 유예하는 장치이므로, 오라클은 지금 그 방아쇠를 당길 수 있는 상태를 확보해 둔 셈이다.
원인으로 지목된 것은 두 가지다.
첫째, 에너지트랜스퍼가 부지로 가스를 공급하기 위해 건설 중인 파이프라인이 규제 당국의 인허가 반려를 반복해서 겪었고 노선을 변경했다. 그 결과 완공 목표가 약 6개월 밀려 2027년 2월 1일이 됐다.
둘째, 블룸에너지의 가스 연료전지 설비에 필요한 대기질 허가가 아직 나오지 않았고 규제 심사 시한이 11월 23일이다.
전력이 없으면 데이터센터는 건물일 뿐이다.
양측 입장은 정반대 방향을 가리킨다. 오라클은 프로젝트 주피터가 예정된 일정 위에 있으며 뉴멕시코에 전념하고 있다고 밝혔다. 블루아울은 이번 통지가 다년 프로젝트에 대한 재무 약정을 바꾸지 않는다고 했다. 두 문장 모두 사실일 수 있지만, 그렇다면 통지를 보낼 이유가 없다. 시장은 이 불일치를 읽었다. 오라클 주가는 당일 4% 하락했다.
비교 대상을 하나 놓아야 그림이 보인다. 크루소와 블루아울, 프라이머리 디지털이 텍사스 애빌린에 짓는 1.2기가와트 데이터센터는 150억 달러 규모 합작으로, JP모건이 96억 달러의 부채를, 크루소와 블루아울이 50억 달러의 자본을 댔다. 지금 미국에서 올라가는 대형 AI 캠퍼스 상당수가 이런 형태다. 빅테크의 대차대조표가 아니라 프로젝트 단위 법인과 그 법인에 붙은 부채로 굴러간다.
여기에 배경 하나를 더한다. 이런 구조가 가능한 이유는 임차인이 우량하기 때문이다. 오라클 같은 회사가 장기 임차료를 낸다는 약속이 있으면 은행과 사모 크레딧은 낮은 금리로 돈을 빌려준다. 부동산 금융에서 오래된 방식이고, 데이터센터는 그중에서도 현금흐름이 예측 가능한 자산으로 분류돼 왔다. AI 이전에는 그 예측이 대체로 맞았다.
왜 하필 가스 연료전지였는지도 배경으로 놓아야 한다. 미국에서 대형 데이터센터를 전력망에 새로 접속하려면 계통 접속 대기열을 통과해야 하고, 지역에 따라 그 대기가 수년 단위다. 그래서 최근 2년 사이 대형 캠퍼스들은 부지 안에서 자체 발전을 하는 방향으로 움직였다. 가스터빈, 연료전지, 나중에는 소형 원자로까지 후보로 올라왔다. 프로젝트 주피터가 블룸에너지의 연료전지를 택한 것도 같은 논리다. 계통을 기다리지 않겠다는 선택이었다.
그런데 이번 사건이 보여준 것은 그 우회로에도 관문이 있다는 점이다. 자체 발전을 하려면 연료가 필요하고, 연료를 가져오려면 파이프라인이 필요하고, 파이프라인에는 노선 승인이 필요하다. 그리고 연료를 태우면 배출이 생기므로 대기질 허가가 필요하다. 계통 접속 대기를 피하려다 다른 줄에 선 셈이다.
규모 감각을 위해 숫자를 몇 개 나란히 놓는다. 2.45기가와트는 대략 중형 원자력 발전소 두 기에 해당하는 전력이다. 1,400에이커는 약 5.7제곱킬로미터로 여의도 면적의 두 배에 가깝다. 보도된 사업 규모 1,650억 달러는 단일 민간 시설로는 역사적으로 드문 수준이다. 이런 자산이 한 회사의 임차 약속 하나에 기대어 자금을 조달했다는 점이 이 구조의 특징이다.
과거와 비교하면 익숙한 모양이 보인다. 2000년 전후 통신 회사들은 인터넷 트래픽 폭증을 예상하고 대규모로 광섬유를 깔았다. 당시에도 자금은 프로젝트 단위 부채로 조달됐고, 근거는 장기 임대 계약이었다. 수요는 실제로 왔지만 예상보다 늦게 왔고, 그 시차를 버티지 못한 회사들이 먼저 무너졌다. 남은 광섬유는 다크 파이버라는 이름으로 오랫동안 놀았다. 이번 국면과 결정적으로 다른 점은 수요가 이미 확인됐다는 것이고, 비슷한 점은 자금 구조가 타이밍에 민감하다는 것이다.
경쟁사들의 접근도 같은 방향을 향한다. 대형 AI 캠퍼스는 대부분 임차인의 대차대조표 밖에서 지어진다. 개발사가 소유하고, 프로젝트 법인이 돈을 빌리고, 컴퓨팅 사업자가 장기 임차한다. 이 방식이 표준이 된 이유는 속도 때문이다. 자체 건설보다 빠르고, 자본을 다른 곳에 쓸 수 있다. 업계 전체가 같은 방식을 쓰고 있다는 사실은 효율의 근거이면서 동시에 위험의 상관성을 높인다.
마지막으로 이 사건의 시간 구조를 짚어둔다. 파이프라인 목표는 2027년 2월 1일, 대기질 허가 심사 시한은 2026년 11월 23일, 시설 가동 목표는 2028년이다. 세 날짜가 순서대로 늘어서 있고 앞의 것이 밀리면 뒤의 것이 밀린다. 지금 통지가 나온 시점이 11월 심사를 한 달 남짓 앞둔 때라는 점도 우연으로 보기 어렵다. 결과가 나오기 전에 권리를 확보해 두는 것이 계약 실무의 통상적 순서이기 때문이다.
한 가지 더. 이런 대형 캠퍼스는 한 번에 열리지 않고 단계별로 가동한다. 2028년이라는 숫자가 전체 2.45기가와트를 뜻하는지 첫 단계를 뜻하는지는 공개된 자료에서 명확하지 않다. 이 구분은 계약상 큰 차이를 만든다. 부분 가동이 임차료 개시 요건을 충족하는지에 따라 지급 유예의 실제 효력이 달라지기 때문이다. 현재로서는 확인되지 않은 항목이며, 이후 보도에서 가장 먼저 확인해야 할 부분이다.
첫째, 병목의 위치가 바뀌었다. 지난 2년 동안 AI 인프라 논의의 중심은 반도체였다. GPU 할당량, HBM 공급, 패키징 용량이 전부였다. 이번 사건에서 반도체는 등장하지 않는다. 일정을 무너뜨린 것은 가스관 노선 인허가와 대기질 허가다. 칩은 돈으로 앞당길 수 있지만 규제 심사는 그렇지 않다. 자본이 아무리 많아도 압축되지 않는 공정이 경로 위에 들어왔다.
둘째, 위험의 소재가 이동했다.불가항력 조항은 위험을 없애지 않는다. 옮긴다. 오라클이 지급을 미룰 수 있게 되면 그 공백은 개발사가 먼저 떠안고, 개발사 뒤에는 180억 달러를 빌려준 은행 컨소시엄이 있다. 프로젝트 파이낸스는 원래 이런 위험을 배분하기 위해 존재하지만, 배분의 전제는 각 당사자가 자기 몫을 알고 있다는 것이다. 지금 시장은 이 구조에서 타이밍 위험을 누가 쥐고 있는지 처음으로 계산하기 시작했다.
셋째, 회계와 실체가 갈라진다. 이 자산은 오라클의 대차대조표에 없다. 그래서 오라클의 자본 지출 수치만 보면 이 회사가 얼마나 큰 약속을 했는지 보이지 않는다. 임차 약정은 각주에 들어가고, 프로젝트 부채는 다른 법인의 것이다. 이번 통지는 그 각주가 실제로 어떻게 작동하는지 보여준 첫 사례다. 투자자가 봐야 할 숫자가 자본 지출에서 계약 조건으로 옮겨 간다.
넷째, 규제가 새로운 변수로 들어온다.지금까지 AI 규제 논의는 모델의 안전성과 데이터에 집중돼 있었다. 그런데 실제로 프로젝트를 멈춘 규제는 환경 인허가다. 대기질 허가와 파이프라인 노선 승인은 AI와 아무 관계가 없는 절차이며, 그래서 AI 속도에 맞춰 줄여줄 이유도 없다. 앞으로 데이터센터 입지 선정에서 전력망 접속과 인허가 이력이 부지 가격만큼 중요한 변수가 된다.
다섯째, 수요 쪽 일정이 함께 밀린다.이 캠퍼스는 오픈AI에 공급할 용량의 일부다. 가동이 늦어지면 그 용량을 전제로 세운 제품 계획도 늦어진다. 모델 회사들이 발표하는 가격 인하와 대규모 추론 서비스는 모두 특정 시점에 특정 규모의 전력이 들어온다는 가정 위에 있다. 그 가정의 첫 항목이 흔들렸다.
여섯째, 시점이 나쁘다.같은 주에 주요 랩들은 추론 단가를 낮췄고 에이전트 제품을 전면에 내세웠다. 단가가 내려가면 수요는 늘어난다. 수요가 늘어나는데 공급 일정이 밀리면 단가 인하의 근거가 약해진다. 지금 시장은 두 흐름을 별개로 보고 있지만 같은 자원을 놓고 만난다.
일곱째, 이 사건은 비공개 영역에서 일어난 일이 드러난 사례다.기업 간 통지는 원래 외부에 알려지지 않는다. 이번에 알려진 것은 언론이 취재했기 때문이고, 그래서 이 사건의 통계적 위치를 알 수 없다. 첫 사례일 수도 있고, 이미 여러 건 있었는데 처음 보도된 것일 수도 있다. 두 경우에 대한 대응이 전혀 다르다는 점이 이 뉴스를 불편하게 만든다.
여덟째, 발표와 실행 사이의 간격이 처음으로 수치로 드러났다.스타게이트 구상은 올해 초 발표됐고, 그 발표에서 제시된 앵커 자산이 지금 2028년 가동을 놓칠 수 있는 상태다. 대형 인프라 발표가 실제 가동까지 얼마나 걸리는지에 대해 시장은 아직 기준선을 갖고 있지 않다. 이번 건이 그 기준선의 첫 데이터 포인트가 된다.
아홉째, 이번 건은 지역 정치와 맞물린다.뉴멕시코는 인구가 적고 전력과 토지가 상대적으로 여유 있는 주로 데이터센터 유치에 적극적이었다. 그런데 실제로 발목을 잡은 것은 주 차원의 유치 의지가 아니라 개별 인허가 절차였다. 유치 정책과 심사 절차가 같은 방향으로 움직이지 않는다는 뜻이고, 이 어긋남은 다른 주에서도 반복될 수 있다. 세금 감면으로 기업을 부르는 것과 허가를 빨리 내주는 것은 다른 일이다.
오늘 흔들린 것은 준공 일정이 아니라 AI 캐펙스의 위험 배분이다. 불가항력 통지는 지연을 막는 장치가 아니라, 지연 비용을 대차대조표 밖으로 되돌려 보내는 통로이며, 그 통로가 실제로 열린 것은 이번이 처음이다.
아래에서는 이 한 줄이 왜 성립하는지를 계약 구조와 180억 달러 대출의 상환 근거로 따라간다. 임차 약정이 왜 이 산업의 실질적 담보였는지, 그리고 불가항력 조항이 그 담보를 어떻게 건드리는지 구체적으로 본다.
이어서 시장이 지금 잘못 보고 있는 지점, 1차부터 3차까지의 파급 경로, 향후 3·6·12개월의 확률 기반 시나리오, 이 구조에서 영향을 받는 기업 여섯 곳의 개별 분석, 경영진이 지금 던져야 할 질문, 한국 기업이 취할 수 있는 행동, 그리고 이 분석이 틀릴 수 있는 조건을 순서대로 정리한다.
À propos des cookies
Newshunt utilise des cookies essentiels pour vous garder connecté et mémoriser votre langue et votre pays, afin que le site fonctionne comme prévu. Avec votre permission, nous aimerions également utiliser des cookies analytiques pour comprendre comment les utilisateurs utilisent Newshunt et l'améliorer au fil du temps.
Accepter n'affecte que les analyses. Pour en savoir plus, consultez notre Politique de confidentialité or Conditions générales.
(0)Commentaires